

「借金があるかもしれないけれど、実家だけはどうしても残したい」——相続の場面で、そんな板挟みに悩んでいませんか。
相続には、財産も借金もすべて引き継ぐ「単純承認」と、すべてを手放す「相続放棄」のほかに、プラスの財産の範囲内でのみ債務を引き継ぐ「限定承認」という第三の選択肢があります。
ただし、限定承認はメリットが大きい分、手続きが複雑で実務上の負担も軽くありません。
本コラムでは、限定承認の仕組みから申述後の具体的な手続きの流れ、かかる労力、選ぶべきケースまでを詳しく解説します。
1. 限定承認とは?プラスの財産の範囲内で債務を引き継ぐ制度
限定承認とは、相続によって得たプラスの財産の限度においてのみ、被相続人(亡くなった方)の債務や遺贈を弁済することを条件に相続を承認する方法です(民法第922条)。
民法第922条(限定承認)
相続人は、相続によって得た財産の限度においてのみ被相続人の債務及び遺贈を弁済すべきことを留保して、相続の承認をすることができる。
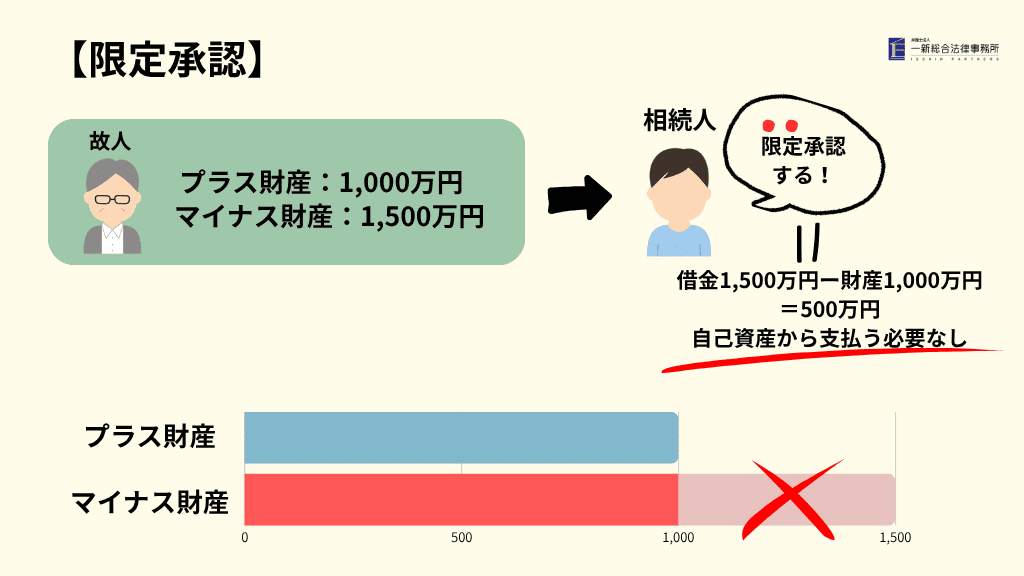
たとえば、被相続人にプラスの財産が1,000万円、借金が1,500万円あった場合、限定承認をすれば1,000万円の範囲でしか返済義務を負わず、残りの500万円は自己資産から支払う必要がありません。
反対に、清算後にプラスの財産が余れば、その分は相続人が取得できます。
「借金の額がわからないが、どうしても残したい財産がある」といったケースでは、限定承認が有効な手段です。
単純承認のように借金を無制限に背負うリスクもなく、相続放棄のようにすべて手放す必要もありません。
ただし、この「良いとこ取り」ができる代わりに、単純承認や相続放棄と比べて手続きの負担が大きくなります。
2. 限定承認の手続きの流れ|申述から清算完了までの6ステップ
限定承認は、家庭裁判所への申述だけで終わりではありません。
申述が受理された後も、相続人自身が債権者対応や財産の清算を進めていく必要があります。
財産調査
相続人と、プラス・マイナスの財産を調べます。
相続人全員の合意
限定承認は相続人全員で行う必要があります。
家庭裁判所へ申述
3か月以内に財産目録を添えて申述します。
申述の受理
受理されると清算手続きが始まります。
公告・催告
官報で公告し、債権者に請求の申出を促します。
換価・弁済
財産を換価して返済し、残りを受け取ります。
①相続人・相続財産の調査
まず、誰が相続人にあたるかを確定し、プラスの財産・マイナスの財産(債務)の全体像を把握します。
限定承認は「全容がわからないが清算したい」場合に選ばれる制度のため、完璧な調査ができていなくても検討は始められますが、目録作成のためにある程度の調査は避けられません。


②相続人全員での合意形成
限定承認は、相続人が複数いる場合、相続放棄をした人を除く相続人全員が共同でしか行えません(民法第923条)。
1人でも反対する相続人がいると、限定承認そのものが選べなくなります。
疎遠な相続人がいる場合は、早めに連絡・意見調整を進める必要があります。
民法第923条(共同相続人の限定承認)
相続人が数人あるときは、限定承認は、共同相続人の全員が共同してのみこれをすることができる。

③財産目録の作成と家庭裁判所への申述
自己のために相続が開始したことを知った時から原則3か月以内(熟慮期間)に、相続財産の目録を作成し、家庭裁判所に限定承認の申述をします(民法第915条第1項、第924条)。
民法第915条第1項 (相続の承認又は放棄をすべき期間)
相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。民法第924条(限定承認の方式)
相続人は、限定承認をしようとするときは、第九百十五条第一項の期間内に、相続財産の目録を作成して家庭裁判所に提出し、限定承認をする旨を申述しなければならない。
目録には、プラス・マイナス双方の財産を漏れなく記載する必要があり、単純承認や相続放棄の申述に比べて準備の手間がかかります。
なお、相続人が複数いる場合、限定承認の熟慮期間は、相続人のうち最も遅く期間が満了する人を基準とする考え方が一般的です。
④家庭裁判所による受理
申述内容に問題がなければ、家庭裁判所が限定承認を受理し、相続人(複数の場合は相続人の中から家庭裁判所が選任した相続財産の清算人)による清算手続きが始まります。
⑤相続債権者・受遺者への公告・催告
限定承認をした後5日以内(相続人が複数いて相続財産の清算人が選任された場合は、清算人の選任後10日以内)に、すべての相続債権者・受遺者に対して、限定承認をしたことと、一定期間内(2か月以上)に請求を申し出るよう官報で公告しなければなりません(民法第927条、第936条第3項)。
加えて、存在がわかっている債権者には個別に催告する必要があります。
この官報公告には実費(数万円程度)がかかるほか、催告先の洗い出しにも手間がかかります。
民法第927条第1項・第2項(相続債権者及び受遺者に対する公告及び催告)
限定承認者は、限定承認をした後五日以内に、すべての相続債権者(相続財産に属する債務の債権者をいう。以下同じ。)及び受遺者に対し、限定承認をしたこと及び一定の期間内にその請求の申出をすべき旨を公告しなければならない。この場合において、その期間は、二箇月を下ることができない。2 前項の規定による公告には、相続債権者及び受遺者がその期間内に申出をしないときは弁済から除斥されるべき旨を付記しなければならない。ただし、限定承認者は、知れている相続債権者及び受遺者を除斥することができない。
⑥相続財産の換価・弁済、残余財産の交付
公告期間が満了したら、申し出のあった債権者と、申し出がなくても相続人が把握している債権者に対して、原則として債権額の割合に応じて弁済します(抵当権者など優先権を持つ債権者は優先されます)。
受遺者への弁済は、債権者への弁済が済んだ後になります(民法第929条、第931条)。
弁済のために財産を売却する必要がある場合は、競売にかけて現金化(換価)しなければなりません。
ただし、家庭裁判所が選任した鑑定人の評価額を相続人が支払えば、競売を止めてその財産を手元に残すこともできます(民法第932条)。
民法第929条(公告期間満了後の弁済)
第九百二十七条第一項の期間が満了した後は、限定承認者は、相続財産をもって、その期間内に同項の申出をした相続債権者その他知れている相続債権者に、それぞれその債権額の割合に応じて弁済をしなければならない。
ただし、優先権を有する債権者の権利を害することはできない。民法第932条(弁済のための相続財産の換価)
前三条の規定に従って弁済をするにつき相続財産を売却する必要があるときは、限定承認者は、これを競売に付さなければならない。
ただし、家庭裁判所が選任した鑑定人の評価に従い相続財産の全部又は一部の価額を弁済して、その競売を止めることができる。
弁済は好きな順番で行えるわけではなく、法律上の優先関係や公平性が問題になります。
相続財産が足りない場合、全額を支払える債権とそうでない債権が出る可能性があり、弁済方法を誤ると後で争いになり得ます。
迷う場面では、弁護士に確認しながら進めるのが安全です。
弁済後にプラスの財産が残れば、相続人が受け取ることができます。
このように、限定承認は申述後も清算という長丁場の手続きが続くため、完了までに数か月から1年以上かかることも珍しくありません。
官報公告費用や、財産評価のための鑑定費用など、金銭的な負担も単純承認・相続放棄より大きくなる点に注意が必要です。
3. 限定承認の申述に必要な書類と費用
限定承認の申述では、申述書類とあわせて、相続関係を証明する戸籍謄本などを家庭裁判所に提出します。
必要な戸籍の範囲は、申述する相続人が被相続人からみてどの続柄にあたるかによって変わります。
申述書の書式は、裁判所ウェブサイトからダウンロードできます。
費用として、収入印紙800円分と郵便切手が必要です。収入印紙800円は、申述人の人数ではなく1件あたりの金額です。
郵便切手の金額は、提出先の家庭裁判所ごとに異なります。
提出先は被相続人の最後の住所地を管轄する家庭裁判所となるため、事前に管轄と金額を確認しておきましょう。
参照サイト
・書式ダウンロード「相続の限定承認の申述書|裁判所」
・管轄確認サイト「申立書提出先一覧|家庭裁判所」
・郵便料確認サイト「各地の裁判所の裁判手続利用ページ一覧|裁判所」
4. 限定承認は単純承認・相続放棄とどう違う?
相続が発生したとき、相続人が取れる対応は大きく3つに分かれます。
最大の違いは、「借金がプラスの財産を上回っても自己資産からの返済を免れられるか」という点です。
相続放棄は単独ですぐに完結できるのに対し、限定承認は相続人全員の協力と、申述後の清算作業まで見据えた覚悟が必要になります。
3つの選択肢の期限・費用・向いているケースまで含めた詳しい比較は、以下のコラムで解説しています。

5. 限定承認のメリット・デメリット
限定承認のメリット
限定承認の最大のメリットは、マイナスの財産がプラスの財産を超えていても、自己資産から返済する必要がない点です。
負債の全容が不明なまま無理に判断せずに済み、清算の結果プラスの財産が残れば、それを取得できる可能性も残されています。
限定承認のデメリット
一方で、デメリットも小さくありません。
相続人全員の共同申述が必要なため、1人でも反対すれば選べなくなります。
また、官報公告や催告、財産の換価・弁済といった清算手続きが必要で、時間・手間・費用のいずれもかさみやすい制度です。
加えて、相続人が自ら清算手続きの当事者として動く必要があり、対応を誤ると他の相続債権者への損害賠償責任を負うおそれもあります(民法第934条)。
さらに、税務面でも、限定承認をすると被相続人から相続人へ財産を時価で譲渡したとみなされ、被相続人に譲渡所得税が課される結果準確定申告が必要となる場合もあります。
こうした事情もあり、限定承認の利用件数は相続放棄と比べると少なくなっています。
6. 限定承認が向いているケース|判断基準
以下のようなケースでは、限定承認を検討する価値があります。
少しでも迷う場合は、熟慮期間の伸長を申し立てながら、早めに弁護士に相談することをおすすめします。
7. 限定承認でよくある疑問|こんなときどうなる?
相続人の一部が反対したらどうなるか
限定承認は、相続放棄をした人を除く相続人全員が共同で申述しなければ成立しません。
1人でも反対すると、限定承認そのものが選べなくなります。
この場合、反対している相続人が先に相続放棄をすれば、残りの相続人だけで限定承認をすることも可能です。
話し合いで一本化できない見込みが早い段階でわかったら、限定承認にこだわらず、各自が単純承認・相続放棄を選ぶ前提で方針を立て直すことも検討しましょう。
期限(3か月)に間に合わなかったらどうなるか
熟慮期間内に限定承認(または相続放棄)の申述をしなかった場合、原則として単純承認をしたものとみなされます(民法第921条第2号)。
いったん単純承認とみなされると、後から限定承認に切り替えることはできません。
相続人・相続財産の調査に時間がかかりそうな場合は、期限が来る前に家庭裁判所へ熟慮期間の伸長を申し立て、判断の時間を確保することが重要です。

手続き中に相続財産を処分してしまったらどうなるか
限定承認の申述前に相続財産を処分すると法定単純承認とみなされ、限定承認ができなくなるおそれがあります(民法第921条第1号)。
また、限定承認の申述後であっても、相続財産を隠したり、ひそかに消費したり、悪意で財産目録に記載しなかったりすると、単純承認をしたものとみなされます(同条第3号)。
申述前の預金の引き出しや遺品の売却・処分、遺産分割協議などは特に注意が必要です。
財産の価値を維持するための「保存行為」(雨漏りの修繕など)は原則として処分にはあたりませんが、判断が難しい場合は行動する前に弁護士へ相談するのが安全です。
8. まとめ|手続きの負担を理解したうえで、早めに弁護士へ相談を
限定承認は、単純承認と相続放棄の中間に位置する「第三の選択肢」であり、借金のリスクを抑えながら残したい財産を手元に残せる可能性がある制度です。
一方で、原則3か月以内に相続人全員の同意と財産目録の作成を済ませて申述し、その後も官報公告・催告、財産の換価・弁済という清算手続きを進めなければならず、負担は単純承認・相続放棄よりかなり重くなります。
限定承認は手続きが複雑な分、進め方を誤ると清算がやり直しになったり、思わぬ損害賠償責任を負ったりするおそれがあります。
「借金の額が読めない」「相続人全員の意見をまとめられるか不安」という場合は、早めに弁護士へご相談ください。
一新総合法律事務所では、相続問題に注力する相続チーム弁護士が対応いたします。
相続・遺言に関しては初回相談無料(45分/回)で承っております。
限定承認をはじめ相続に関する問題でお悩みの場合は、電話またはフォームよりお気軽にお問い合わせください。
【ご注意】
◆本記事の内容は執筆日時点の法令等に基づいており、最新の法改正や裁判例等を反映していない可能性があります。最新情報については、必ず弁護士等の専門家に確認してください。
◆当事務所は、本サイト上で提供している情報に関していかなる保証もするものではありません。本サイトの利用によって何らかの損害が発生した場合でも、当事務所は一切の責任を負いません。
◆本サイト上に記載されている情報やURLは予告なしに変更、削除することがあります。情報の変更および削除によって何らかの損害が発生したとしても、当事務所は一切責任を負いません。