

「親が亡くなったけれど、相続の手続きはまだ何もしていない」「遺品を整理してしまったら、もう相続放棄はできないの?」——相続が始まると、このような疑問を持つ方は少なくありません。
実は、相続では特に何もしなければ「単純承認」をしたものとして扱われます。
単純承認とは、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産(債務)もすべて引き継ぐ相続方法です。
さらに、故人の預金を引き出したり遺品を売却したりすると、本人にそのつもりがなくても単純承認をしたとみなされることがあります。
そうなると、後から借金が見つかっても相続放棄ができなくなるおそれがあります。
1. 単純承認とは?プラス・マイナスの財産をすべて引き継ぐ相続方法
単純承認の意味と効果
単純承認とは、亡くなった方(被相続人)の財産を、プラスもマイナスも含めて制限なく引き継ぐ相続方法です。
民法では「相続人は、単純承認をしたときは、無限に被相続人の権利義務を承継する」と定められています(民法第920条)。
たとえば、父が預金1,000万円と借金1,500万円を残して亡くなり、子が1人で単純承認したとします。
この場合、子は預金1,000万円を受け取る一方で、借金1,500万円の返済義務も引き継ぎます。
差額の500万円は、子が自分の財産から返済する必要があります。
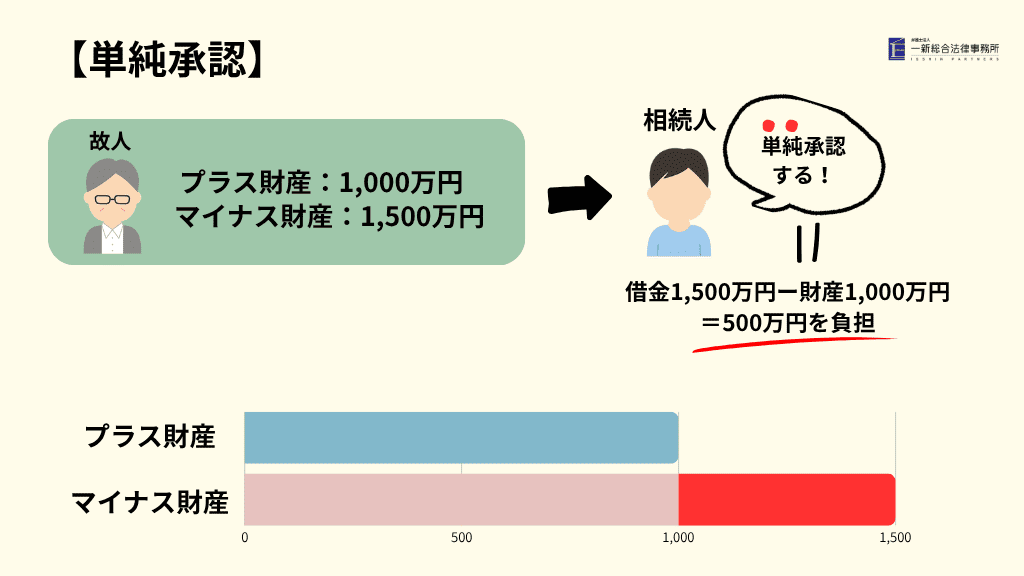
3つの相続方法の中での単純承認の位置づけ
相続が始まったとき、相続人が選べる方法は「単純承認」「限定承認」「相続放棄」の3つです。
3つの方法それぞれのメリット・デメリットや選び方については、以下のコラムで詳しく解説しています。
2.単純承認をするには?方法と期限
単純承認に特別な手続きは不要
単純承認には、家庭裁判所への申述のような決まった手続きはありません。
相続人が「相続します」と意思表示をすれば単純承認になりますが、何もしなくても単純承認は成立します。
民法では、期限内に限定承認や相続放棄をしなかった場合、単純承認をしたものとみなすと定められているためです(民法第921条)。
つまり、「何もしない」ことが、そのまま「借金も含めてすべて引き継ぐ」という選択になるのです。
民法第921条(法定単純承認)
次に掲げる場合には、相続人は、単純承認をしたものとみなす。
一 相続人が相続財産の全部又は一部を処分したとき。ただし、保存行為及び第六百二条に定める期間を超えない賃貸をすることは、この限りでない。
二 相続人が第九百十五条第一項の期間内に限定承認又は相続の放棄をしなかったとき。
三 相続人が、限定承認又は相続の放棄をした後であっても、相続財産の全部若しくは一部を隠匿し、私にこれを消費し、又は悪意でこれを相続財産の目録中に記載しなかったとき。ただし、その相続人が相続の放棄をしたことによって相続人となった者が相続の承認をした後は、この限りでない。
単純承認を選べる期限(熟慮期間は3か月)
限定承認や相続放棄をするかどうかは、原則として「自己のために相続の開始があったことを知った時から3か月以内」に決める必要があります(民法第915条)。
この期間を熟慮期間(相続の方法を考えるための猶予期間)といいます。
「相続の開始を知った時」とは、通常は、被相続人が亡くなったことと、自分が相続人になったことを知った時を指します。
疎遠だった親族が亡くなったことを後から知った場合は、原則としてその時から数えます。
財産の調査が3か月で終わりそうにない場合は、家庭裁判所に熟慮期間の伸長の申立てをすることで、期間を延ばしてもらえることがあります。
単純承認は後から撤回できない
一度単純承認をすると、熟慮期間内であっても撤回することはできません。
「後から借金が見つかったので、やはり相続放棄をしたい」と思っても、原則として認められません。
3.法定単純承認とは?単純承認とみなされる3つのケース
本人に単純承認をするつもりがなくても、一定の行為をすると、法律上は単純承認をしたものとみなされます。
これを法定単純承認(相続を承認したとみなされる制度)といいます。
相続財産を処分したとき
相続人が相続財産の全部または一部を「処分」すると、単純承認をしたものとみなされます(民法第921条第1号)。
処分とは、財産を売る・使う・壊す・名義を変えるなど、財産の価値や状態を変えてしまう行為です。
ただし、判例では、相続人が相続の開始を知りながら処分した場合、または相続の開始を確実に予想しながらあえて処分した場合に限って、単純承認とみなされるとされています(最高裁昭和42年4月27日判決)。
この判例によると、たとえば、被相続人が亡くなったことを知らずに財産を処分した場合は、原則として法定単純承認にあたりません。
熟慮期間内に限定承認・相続放棄をしなかったとき
上記で解説したとおり、熟慮期間の3か月以内に限定承認・相続放棄をしなかった場合は、単純承認をしたものとみなされます(民法第921条第2号)。
単純承認となるケースの中で、最も多いのがこのパターンです。
相続財産を隠す・使い込む・財産目録に記載しなかったとき
相続人が次のような行為をした場合も、単純承認をしたものとみなされます(民法第921条第3号)。
- 相続財産を隠すこと(隠匿)
- 相続財産をこっそり使ってしまうこと(私に消費すること)
- 限定承認の際に、わざと財産目録(相続財産の一覧表)に財産を載せないこと
4.単純承認とみなされる行為・みなされない行為
「処分行為」と「保存行為」の違い
相続財産を「処分」すると単純承認とみなされる一方で、財産を「保存」する行為は、「処分」ではないことから、法定単純承認にはあたらないとされます。
したがって、その行為が「処分行為」と「保存行為」のどちらにあたるかが大きなポイントになります。
単純承認とみなされるおそれがある行為
預金の引き出し・解約
故人の口座から預金を引き出して自分の生活費や買い物に使うと、処分とみなされる可能性が高いといえます。
口座の解約や名義変更も同様です。
不動産の売却・名義変更
実家などの不動産を売却したり、相続登記をして自分の名義にしたりする行為は、処分にあたります。
価値のある遺品の形見分け・売却
貴金属やブランド品、美術品、自動車など、経済的な価値のある遺品を持ち帰ったり売却したりすると、処分とみなされるおそれがあります。
遺産分割協議
相続人同士で遺産の分け方を話し合って合意することは、一般的に処分にあたると考えられています。
なお、遺産分割協議で「自分は何も受け取らない」としても、法律的な意味で相続放棄をしたことにはなりません。
相続放棄は家庭裁判所に申述する必要があるからです。
遺産から故人の借金や入院費を支払う
遺産の中から借金の返済や入院費・施設費の精算をすることも、状況によっては処分とみなされるおそれがあります。
善意のつもりの行動でも問題になり得るため、注意が必要です。
原則として単純承認とみなされない行為
常識的な範囲の葬儀費用の支払い
遺産から葬儀費用を支払っても、社会的にみて相当な範囲であれば処分にあたらないとした裁判例があります(大阪高裁平成14年7月3日決定)。
ただし、金額が高額すぎる場合は処分とみなされるおそれがあります。
問題が生じた際に使途をきちんと説明できるように、領収書などを保管しておくと安心です。
保存行為
家屋の修繕や、腐りやすい食品の処分など、財産の価値を保つための行為は処分にあたりません。
経済的価値の低い遺品の形見分け
写真や手紙、日用品など、経済的な価値がほとんどない遺品を持ち帰ることは、一般的に処分にはあたらないと考えられています。
生命保険金の受け取り
受取人として指定された相続人が受け取る生命保険金は、相続財産ではなく受取人固有の財産とされています。
そのため、受け取っても単純承認にはあたりません。
ただし、被相続人自身が受取人になっている場合は相続財産となるため、注意が必要です。
なお、生命保険金が受取人の固有財産とされることの帰結として、生命保険金は相続放棄をしていても受け取ることができます。
ただし、相続税が発生するので注意が必要です。
相続財産の調査
通帳の確認や、金融機関からの残高証明書の取得など、財産を調べるだけの行為は処分にあたりません。
民法でも、相続人は承認や放棄の前に相続財産を調査できると定められています(民法第915条第2項)。
5. 相続人が複数いる場合の注意点
単純承認するかどうかは相続人ごとに選べる
単純承認をするか相続放棄をするかは、相続人一人ひとりが個別に決められます。
たとえば、兄は単純承認をして、弟は相続放棄をするということも可能です。
熟慮期間も相続人ごとに数えます。
相続の開始を知った時期が違えば、期限も人によって異なります。
なお、ある相続人が相続放棄をすると、その人は初めから相続人でなかったものとして扱われ、ほかの相続人や次順位の相続人に影響が及ぶことがあります。
相続人の1人が単純承認すると、限定承認はできなくなる
限定承認は、相続人が複数いる場合、全員が共同して申述しなければなりません。
そのため、相続人のうち1人でも単純承認をすると、ほかの相続人が希望しても限定承認はできなくなります。
これは、相続人の1人が法定単純承認にあたる行為をした場合も同じです。
一方、相続放棄をした人は初めから相続人でなかったものとみなされるため、残りの相続人全員で限定承認をすることは可能です。
限定承認を検討する可能性がある場合は、早い段階で、相続人同士で情報を共有し、判断が出るまで遺産に手を付けないよう申し合わせておくと安心です。
6.相続放棄・限定承認をした後でも単純承認とみなされることがある
相続放棄・限定承認の後に財産を隠したり使い込んだりした場合
前述で解説したとおり、相続放棄や限定承認をした後であっても、相続財産を隠したり使い込んだりすると単純承認とみなされます(民法第921条第3号)。
たとえば、相続放棄が受理された後に、故人の家から貴金属を持ち出して売却した場合がこれにあたります。
そうなると、せっかく相続放棄をしても借金を引き継ぐことになりかねません。
すでに単純承認にあたる行為をしてしまった場合は
「もう遺産を使ってしまった」という場合でも、すぐにあきらめる必要はありません。
その行為が処分にあたるかどうかは個別の事情によって判断されるため、相続放棄が認められる可能性が残っていることもあります。
また、債権者から支払いを求められても、すぐに支払いに応じるのは避けましょう。
支払う前に、まずは弁護士に相談することをおすすめします。
7. 単純承認で後悔しないために
単純承認は後から撤回できません。
後悔しないためには、次の3つを意識することが大切です。
①相続開始を知ってから3か月以内に相続財産を調査する
預貯金や不動産だけでなく、借金や保証債務の有無も確認します。
通帳や郵便物、督促状のほか、信用情報機関への開示請求も手がかりになります。
世間では「遺産や相続の話は四十九日が過ぎてから」と考える方もいらっしゃるようですが、相続放棄が選択肢の一つとなるようなケースでは故人の弔いとは切り離して早めに対応する必要があります。

②判断がつくまで遺産に手を付けない
預金の引き出しや遺品の処分は、相続の方法を決めてから行いましょう。
どうしても必要な支出がある場合は、事前に弁護士に相談すると安心です。
③期限に間に合わないときは熟慮期間の伸長の申立てをする
財産の調査に時間がかかりそうな場合は、3か月の期限が来る前に、家庭裁判所に熟慮期間の伸長の申立てをしておきましょう。
8.まとめ|単純承認にあたるか迷ったら弁護士に相談を
単純承認とは、プラスの財産もマイナスの財産(債務)もすべて引き継ぐ相続方法です。
単純承認は、知らないうちに成立してしまうことがある一方で、一度成立すると後戻りができません。
「この行為は単純承認にあたるのか」「もう遺産に手を付けてしまったが大丈夫か」と迷った時点で、早めに弁護士へご相談ください。
一新総合法律事務所では、相続問題に注力する相続チームの弁護士が対応いたします。
相続に関するお悩みの解決に向けて、具体的なアドバイスを提供します。
相続・遺言に関しては初回相談無料(45分/回)で承っております。
単純承認や相続放棄など相続に関する問題でお悩みの場合は、電話またはフォームよりお気軽にお問い合わせください。
【ご注意】
◆本記事の内容は執筆日時点の法令等に基づいており、最新の法改正や裁判例等を反映していない可能性があります。最新情報については、必ず弁護士等の専門家に確認してください。
◆当事務所は、本サイト上で提供している情報に関していかなる保証もするものではありません。本サイトの利用によって何らかの損害が発生した場合でも、当事務所は一切の責任を負いません。
◆本サイト上に記載されている情報やURLは予告なしに変更、削除することがあります。情報の変更および削除によって何らかの損害が発生したとしても、当事務所は一切責任を負いません。