

「親に借金があるかもしれない」「遺産はいらないから関わりたくない」——そんなときによく耳にするのが「相続放棄」です。
しかし、相続放棄で何ができて何ができないのか、いつまでにどんな手続きが必要なのかを正確に理解している方は多くありません。
本コラムでは、相続放棄の位置づけから、向いているケース、正式な手続き、期限、必要書類、放棄後に起こること、注意点までを順番に整理し、全体像をわかりやすく解説します。
1.相続発生時の3つの選択肢
相続が発生したとき、相続人が取れる対応は大きく3つに分かれます。
何も手続きをしなければ、原則として単純承認をしたものとして扱われます。
借金の有無がわからない、あるいは借金の方が多そうだと感じる場合は、限定承認または相続放棄を検討することになります。

遺産相続の種類とは?-単純承認・限定承認・相続放棄の違いと選び方をわかりやすく解説
家族が亡くなったとき、残された財産を「どうやって引き継ぐか」だけでなく、「引き継ぐべきかどうか」という判断も必要になることがあります。 実は相続には「単純承認」「限定承認」「相続放棄」の3種類があり、選択を誤ると想定外の […]
2.相続放棄とは?プラス・マイナスの財産をすべて手放す手続き
相続放棄とは、家庭裁判所に申述(裁判所に申し立てて手続きを行うこと)することで、相続人としての地位そのものを手放す法律上の手続きです。
相続放棄の申述が受理されると、その人は「最初から相続人ではなかった」ものとして扱われます。
預貯金や不動産などのプラスの財産を受け取れなくなる代わりに、借金や未払い金などのマイナスの財産を引き継ぐ義務もなくなります。
ここで大切なのは、相続放棄は「プラスだけを放棄する」ものではなく、財産と借金の両方をまとめて手放す手続きだという点です。
特定の財産だけを選んで放棄することはできません。
また、相続放棄は意思表示だけでは成立しません。
相続放棄は家庭裁判所への申述が前提で、受理されて初めて外部(債権者など)に対しても「自分は相続人ではない」と主張できる状態になります。
相続放棄はマイナスの財産を相続してしまうのを避ける有効な方法ですが、期限が短く、相続財産に手を付けると放棄できなくなる場面もあるため、相続が発生したら早期に状況整理と方針決定が必要です。
3. 相続放棄が向いているケース
相続放棄は「とにかく借金が怖い」場合だけでなく、相続に伴うトラブルや負担を避けたい場面でも検討対象になります。
プラスよりマイナスが多い可能性が高い
住宅ローン、事業の借入れ、クレジットの残債、連帯保証、税金や医療費・施設費用の滞納など、被相続人にマイナスの財産があることがわかっている、または疑われる場合です。
プラスの財産よりも債務の方が多いと見込まれるときは、相続放棄によって債務の承継を避けられる可能性があります。
問題は、相続開始直後の3か月で全貌がつかめないことが多い点です。
この場合は、慌てて結論を出すより、調査を進めつつ、必要に応じて熟慮期間の伸長申立てを視野に入れると安心です。
親族間の争いに関わりたくない
遺産分割協議への参加や、相続人同士のやり取りに関わりたくないという場合も、相続放棄が選択肢になります。
相続放棄が認められれば、最初から相続人でなかった扱いになるため、遺産分割協議に加わる必要がなくなります。
ただし、放棄すると次順位の相続人に相続権が移るため、別の親族に負担が移ることがあります。
争い回避のつもりが新たな混乱を生むこともあるため、誰に影響が及ぶかを確認した上で判断するとトラブルになりにくいです。

相続権はどこまで?法定相続人の範囲・相続順位を徹底解説
相続が発生すると、被相続人(亡くなった方)の相続財産を受け取る権利を有する人は法律で定められています。 本記事では、法定相続人の基本から、法定相続人の範囲、相続順位の仕組み、相続できない場合の条件などを徹底解説します。 […]
4.相続放棄の方式(家庭裁判所への申述)
相続放棄として法的な効力を持つのは、家庭裁判所への申述という決まった方式による手続きのみです。
法律で定められた手続きをきちんととらなければ、相続放棄の効果が認められません。
正式な相続放棄にならない行為
「遺産はいらない」と家族に口頭で伝えることや、遺産分割協議の中で「自分は何も受け取らない」と意思表示すること(一般に「財産放棄」や「遺産放棄」と呼ばれることがあります)は、いずれも家庭裁判所を通す正式な相続放棄にはあたりません。
これらの方法では相続人としての地位は残ったままであり、借金などの債務は、法定相続分に応じて当然に割り振られてしまいます。
そのため、債権者から請求されれば支払いを断れないケースがあります。

「財産放棄」すれば借金も免れる? 財産放棄と相続放棄の違いと正しい選び方
「遺産はいらない」と家族に伝えれば、それで終わり——そう思っていませんか? 実は「財産放棄」と「相続放棄」は似た言葉でも、法的な効果も手続きもまったく異なります。 特に故人に借金などの債務がある場合、選択を誤ると想定外の […]
相続財産の処分・隠匿・消費
相続放棄を検討している段階、あるいは相続放棄をした後であっても、故人の財産を処分すると相続放棄が認められなくなったり、無効になったりするおそれがあります。
預金の引き出し、遺品の売却・処分、不動産の名義変更などを行うと「相続を承認した」とみなされる法定単純承認(民法921条)に該当する場合があります。
注意が必要なのは、善意のつもりの行動でも「処分」と評価され得る点です。
例えば、故人の口座から預金を引き出して入院費や介護費の精算をした、滞納分を立て替えたといった行為が、状況によっては問題になるケースがあります。
一方で、葬儀費用など社会通念上必要な支出は、常識的な範囲であれば直ちに単純承認とはならないこともあります。
財産の価値を維持するための「保存行為」(家屋の雨漏りの修繕など)も原則としてこれらの処分にはあたらないとされていますが、判断が難しい場合は行動する前に弁護士へ相談するのが安全です。
法定単純承認[民法921条]
次に掲げる場合には、相続人は、単純承認をしたものとみなす。
一 相続人が相続財産の全部又は一部を処分したとき。ただし、保存行為及び第602条に定める期間を超えない賃貸をすることは、この限りでない。
5.相続放棄の期限(熟慮期間3か月)
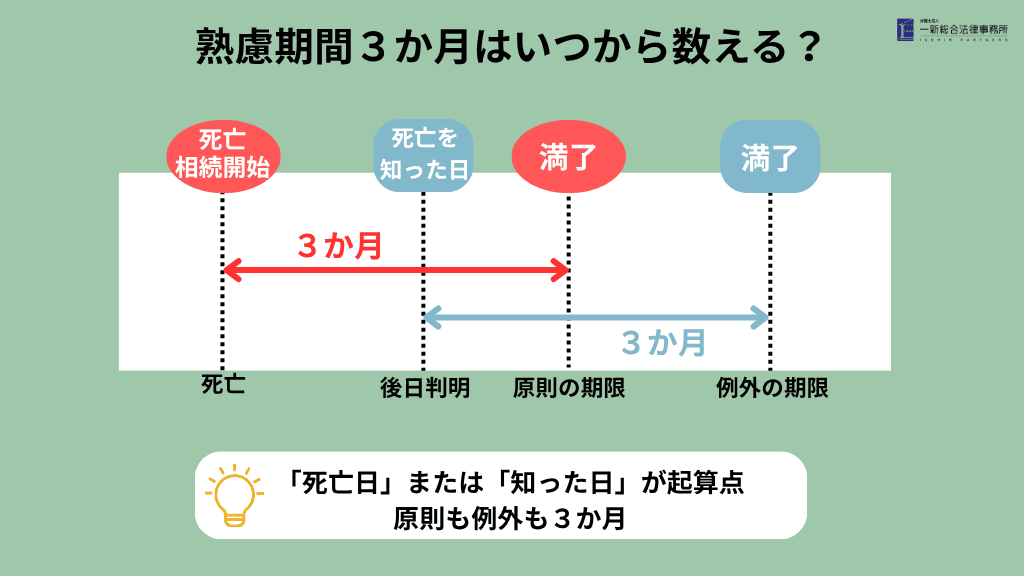
相続放棄には、原則として「自己のために相続の開始があったことを知ったときから3か月以内」という期限があります。
この期間を「熟慮期間」と呼びます(民法915条1項)。
相続の承認又は放棄をすべき期間[民法915条1項]
相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。
熟慮期間の起算点
原則として、被相続人が亡くなったことを知った時点から数えます。
ただし、疎遠だった親族の場合など、死亡の事実を後から知ったケースでは、その事実を知った日が起算点となることがあります。
葬儀や各種手続きに追われているうちに3か月はあっという間に過ぎてしまいます。
特に、被相続人の資産状況がすぐにわからない場合は、調査に時間がかかり、期限内に判断しきれないことも珍しくありません。
そのようなときは、家庭裁判所に申し立てることで、熟慮期間の伸長(期間を延ばしてもらうこと)が認められる場合があります。
「3か月では判断材料が足りない」と感じたときは、諦める前にまず弁護士に相談することをおすすめします。
6.相続放棄の手続きの流れ
相続放棄は、以下のような流れで進めます。
財産調査
被相続人のプラス・マイナス財産を調べ、放棄すべきか判断します。
必要書類の準備
申述書・住民票除票・戸籍謄本等を集めます。
家庭裁判所へ提出
被相続人の最後の住所地を管轄する家庭裁判所に申述します。
照会書に回答
裁判所からの照会書に回答し、期限内に返送します。
受理通知書を受け取る
受理されれば、最初から相続人でなかったことになります。
①財産調査をして放棄すべきか判断する
まずは、被相続人の預貯金・不動産などのプラスの財産と、借金・保証債務などのマイナスの財産を可能な範囲で調べます。
不動産の有無を調べるには、市町村からいわゆる「名寄帳」を取得する、あるいは法務局の所有不動産記録証明制度を利用することが考えられます。
また、借金の有無は、通帳や郵便物、督促状、さらには信用情報機関への開示請求などから手がかりを探ります。
調査に時間がかかりそうな場合は、先に熟慮期間の伸長を申し立てておくと安心です。

相続財産調査はなぜ必要?調べ方と対象となる財産について
相続が発生し、遺産分割を進めようと思ったときに、最初にやらなければならないことは、故人(被相続人)が保有していた財産を調査し、相続財産のすべてを明らかにすることです。 これを「相続財産調査」といいます。 相続財産調査は、 […]
②必要書類を準備する
相続放棄申述書を準備する
家庭裁判所のウェブサイトから書式を入手し、放棄の理由や相続財産の概要などを記載して作成します。
申述には、申述人1人につき収入印紙800円分と、申述先の家庭裁判所が指定する郵便切手も必要です。
参照サイト
被相続人の住民票除票または戸籍の附票を準備する
被相続人の住民票除票または戸籍の附票は、相続放棄の申述先となる家庭裁判所(被相続人の最後の住所地を管轄する裁判所)を確認するために必要な書類です。
住所の確認を誤ると、違う家庭裁判所に提出してしまうおそれがあるため、正確に取得しておく必要があります。
取得先は市区町村役場が基本で、請求には本人確認書類や、続柄が分かる資料が必要になることがあります。
自治体ごとに取り扱いが異なるため、事前に必要な持ち物を確認すると二度手間を防げます。
戸籍謄本等を準備する
申述する相続人自身の戸籍謄本のほか、被相続人との続柄によって、以下のような書類が追加で必要になります。
第2順位・第3順位の相続人にあたる場合や代襲相続が絡む場合は、戸籍を出生までさかのぼって取得する必要があり、複数の市区町村役場とのやり取りが発生することもあります。
熟慮期間は原則3か月しかないため、早い段階で「どの範囲の戸籍が必要か」を把握しておくことが大切です。
相続放棄や遺産分割で必要|戸籍謄本の取り寄せ方
1.戸籍謄本とはどんな場面で必要? 1-1 戸籍とは? 戸籍は、出生、婚姻、死亡などの個人の一生が記録されている重要な公文書であり証明書です。 戸籍は記載された本人の存在を示し、親族関係等の身分を証明します。婚姻関係、親 […]
家庭裁判所へ提出する
申述書と関係書類を家庭裁判所へ提出する
相続放棄申述書を作成し、添付書類とあわせて、被相続人の最後の住所地を管轄する家庭裁判所に提出します。
窓口提出か郵送かは裁判所や状況によりますが、郵送可能な場合でも、到着日が期限内になるよう日数を見込んで発送する必要があります。
照会書に回答して返送する
相続放棄申述書を提出すると、裁判所から照会書(本当に本人の意思に基づく申述かを確認する書面)が送られてくるのが通例です。
内容を確認し、期限内に回答・返送します。
回答は事実に基づき、簡潔に、矛盾がないように記載します。
曖昧な表現や、後で訂正が必要になる書き方は避け、分からない点は分からないとした上で、調査中であることを示すなど整理して書くとスムーズに手続きが進みます。
相続放棄申述受理通知書を受け取る
問題がなければ、相続放棄が受理された旨の通知書が届きます。
これにより、法的には最初から相続人でなかったことになります。
7. 相続放棄後にどうなるか
相続放棄すると法的にどうなるか
相続放棄が受理されると、最初から相続人でなかったものとして扱われます。
プラスの財産を受け取る権利も、マイナスの財産を引き継ぐ義務も、いずれも生じません。
なお、受取人が指定されている生命保険金や死亡退職金は、相続財産ではなく受取人固有の財産とされるため、相続放棄をした後でも受け取ることができます。
ただし、受け取った金額によっては相続税の課税対象となる場合があるため注意が必要です。
新たな相続人への連絡(相続順位の繰り上がり)
相続放棄をすると、相続権は次の順位の相続人(父母・兄弟姉妹・甥姪など)へ移ります。
自分が放棄したことで、疎遠だった親族に思いがけず相続権と、場合によっては債務の負担が及ぶことがあります。
誰にどんな手続き負担が発生するかを見通したうえで、場合によっては事前に事情を説明・連絡しておく配慮も必要です。
相続権はどこまで?法定相続人の範囲・相続順位を徹底解説
相続が発生すると、被相続人(亡くなった方)の相続財産を受け取る権利を有する人は法律で定められています。 本記事では、法定相続人の基本から、法定相続人の範囲、相続順位の仕組み、相続できない場合の条件などを徹底解説します。 […]
相続債権者への対応
相続放棄が受理された後、被相続人の借入先などの債権者から支払いを求める連絡が来ることがあります。
その場合は、相続放棄が受理されたことを証明する「相続放棄申述受理証明書」を家庭裁判所に発行してもらい、債権者に提示することで、支払い義務がないことを説明できます。
相続人全員が相続放棄するとどうなるか
すべての順位の相続人が相続放棄をすると、相続人が誰もいない状態になります。
相続人が誰もいなくなった場合、利害関係人などの申立てにより相続財産清算人が選任され、債権者への清算手続きなどが行われます。
清算後に財産が残り、特別縁故者(被相続人と特別に親しい関係にあった人など)への財産分与も行われなかった場合、残った財産は最終的に国庫に帰属します。
なお、相続放棄をした時点で相続財産を現に占有していた場合は、次の相続人または相続財産清算人に引き渡すまでの間、自己の財産と同一の注意で財産を保存する義務(保存義務)が残ります(2023年4月民法改正・民法940条)。
相続人と別居しており相続財産を占有していない場合は、原則としてこの義務は発生しません。
相続の放棄をした者による管理[民法第940条]
相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第九百五十二条第一項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。
8.相続放棄の注意点
生前に相続放棄はできない
相続放棄は、相続が開始した後(被相続人が亡くなった後)でなければ行うことができません。
生前に「将来、相続放棄をする」という取り決めをしても、法律上の効力はありません。
相続放棄後の撤回はできない
相続放棄が受理された後は、撤回ができません。
いったん放棄すると、後から多額の預貯金が見つかったとしても取り戻すことは難しくなります。
期限内に情報を集め、判断の根拠を固めてから申述することが重要です。
子が相続放棄した場合の代襲相続
子が相続放棄をした場合、その子どもにあたる孫が代わりに相続人になることはありません。
代襲相続は相続人が被相続人より先に亡くなっていた場合などに生じるものであり、自らの意思で相続を断った相続放棄はこれに該当しないためです。
8.相続放棄を弁護士に依頼すべきケース
以下のような場合は、自分だけで判断せず、早めに弁護士へ相談することをおすすめします。
まとめ|相続放棄に迷ったら早めに弁護士へ
相続は一度手続きを進めると後戻りしにくい局面が多くあります。「相続放棄をすべきか」「もう財産に手をつけてしまったが大丈夫か」と迷った時点で、早めに弁護士へご相談ください。
一新総合法律事務所では、相続問題に注力する相続チーム弁護士が対応いたします。相続に関するお悩みの解決に向けて、具体的なアドバイスを提供します。
相続・遺言に関しては初回相談無料(45分/回)で承っております。
無料相談をご活用いただき、まず現状の整理からお手伝いします。
【ご注意】
◆本記事の内容は執筆日時点の法令等に基づいており、最新の法改正や裁判例等を反映していない可能性があります。最新情報については、必ず弁護士等の専門家に確認してください。
◆当事務所は、本サイト上で提供している情報に関していかなる保証もするものではありません。本サイトの利用によって何らかの損害が発生した場合でも、当事務所は一切の責任を負いません。
◆本サイト上に記載されている情報やURLは予告なしに変更、削除することがあります。情報の変更および削除によって何らかの損害が発生したとしても、当事務所は一切責任を負いません。